Uso de cookies
Utilizamos cookies propias y de terceros para fines analíticos y comerciales. Puedes aceptarlas todas, rechazarlas o configurarlas según tus preferencias. Más información

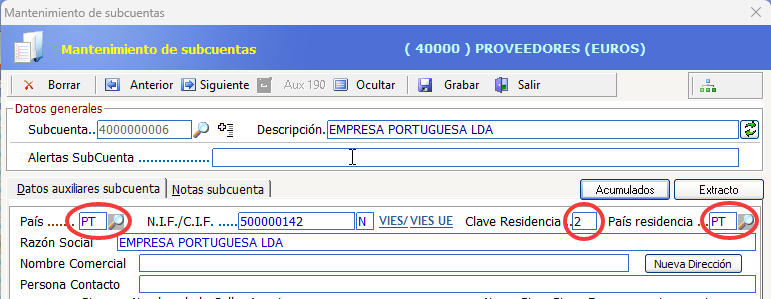
Para las facturas de ingresos y gastos, en la subcuenta del cliente o proveedor ésta tiene que tener NIF/CIF intracomunitario. En Mantenimiento > Subcuentas, en el campo país informaremos del país y en la clave de residencia pondremos la clave 2 - NIF/IVA (NIF Operador Intracomunitario).
FACTURAS DE GASTOS
Al contabilizar una factura de gasto o compra de una operación intracomunitaria, en el campo tipo de factura ponemos F1 - Factura y en la Clave de Régimen Especial el código 09: Adquisición Intracomunitaria de Bienes/Servicios.
En la columna M349, el programa nos mostrará las siguientes opciones:
Si indicamos la clave A, en el tipo de clave del 303 nos asignará la clave 3 - IVA deducible en adquisiciones intracomunitarias.
Si indicamos la clave I, en el tipo de clave del 303 nos asignará la clave 1 - IVA deducible por cuotas soportadas en operaciones interiores.
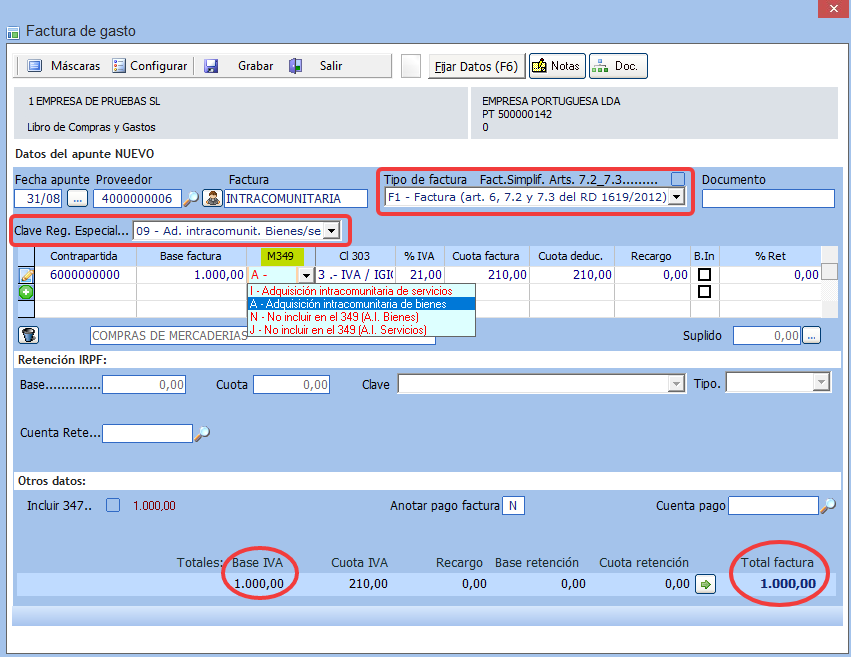
Recuerda, al tratarse de una factura de gasto o compra, el importe de la base imponible nos coincidirá con el total de la factura, ya que la empresa que recibe la factura es la que se deduce y devenga el IVA.
FACTURAS DE INGRESOS
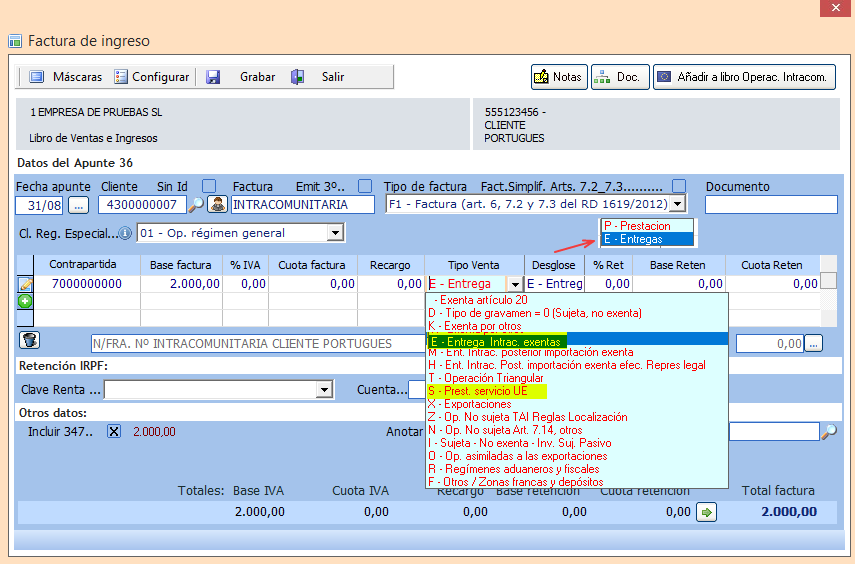
En este caso el tipo de IVA a indicar es el 0% y el Tipo de Venta más frecuente puede ser:
En la columna Desglose diferenciaremos entre clave E - Entregas (relativas a bienes) y clave P - Prestación (relativas a servicios).