Uso de cookies
Utilizamos cookies propias y de terceros para fines analíticos y comerciales. Puedes aceptarlas todas, rechazarlas o configurarlas según tus preferencias. Más información

La contabilización de una factura de arrendamiento de local de negocio difiere según si la factura sea una factura de gasto o de ingreso. Veamos las dos casuísticas.
FACTURAS GASTOS
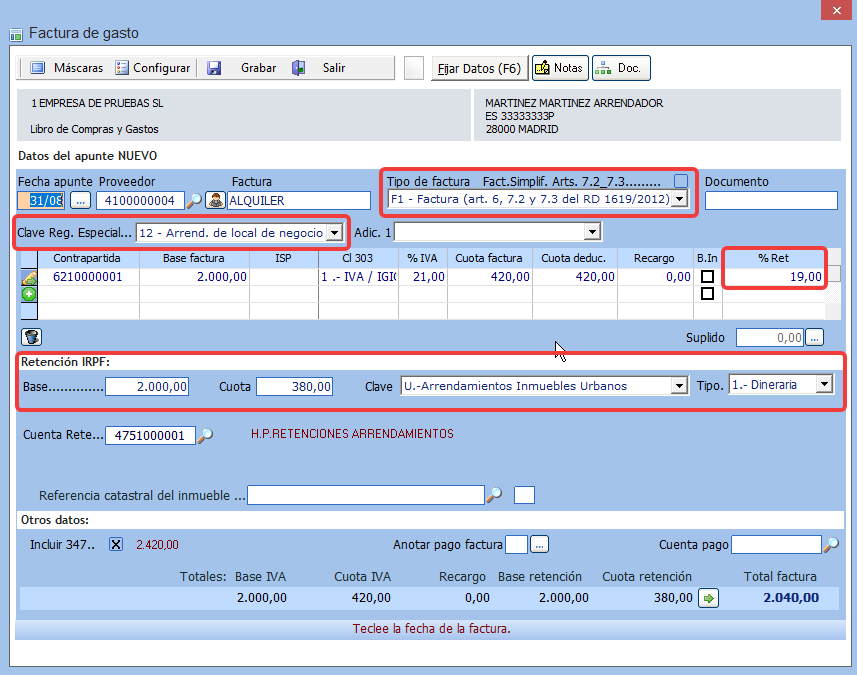
Desde Entrada rápida>Facturas Gastos pulsamos Añadir e indicamos los datos de la
factura.
Este tipo de facturas se introducirán con el Tipo de Factura F1: Factura (excepto que sea rectificativa) y con la Clave de Régimen Especial 12 - Arrendamiento de local de negocio. Si el alquiler está sujeto a retención se seleccionará la Clave U.- Arrendamientos Inmuebles Urbanos.
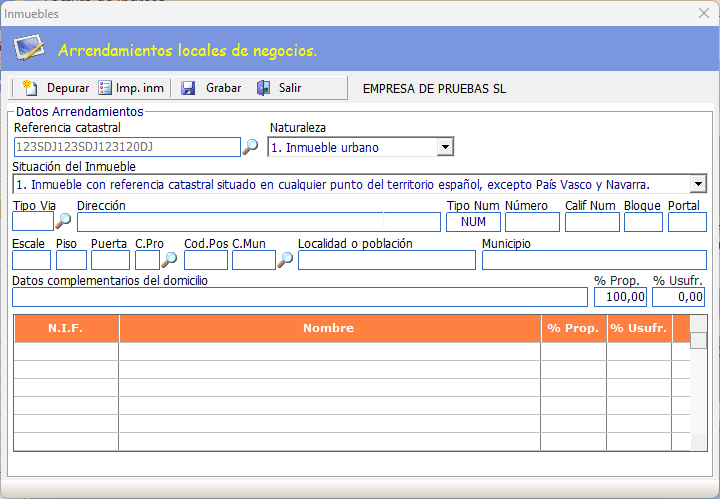
A mayores, en estos apuntes de gastos se incorporarán los datos adicionales del
inmueble arrendado para su cumplimentación en los modelos 347 ó 180, según corresponda.
FACTURAS INGRESOS
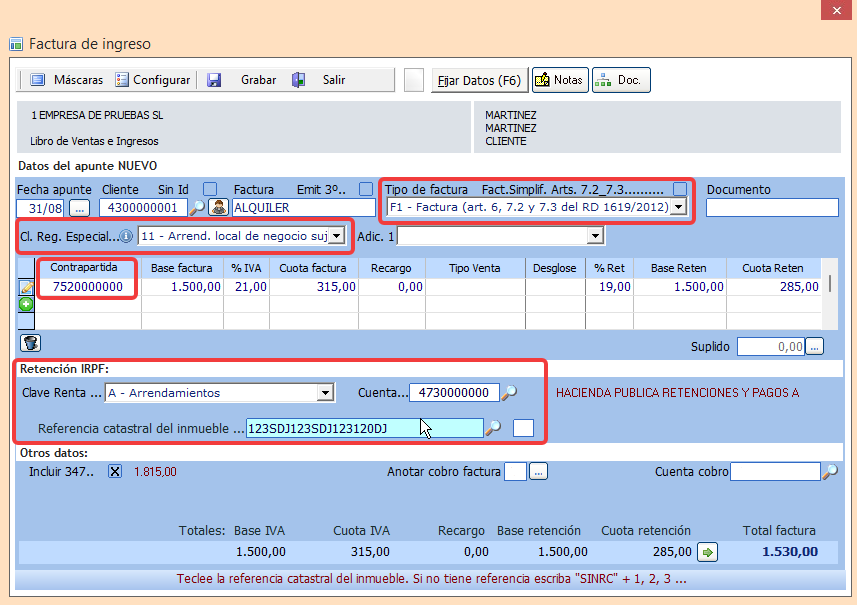
Desde Entrada rápida>Facturas Ingresos pulsamos Añadir e indicamos los datos de la
factura.
Este tipo de facturas se introducirán con Tipo de Factura F1: Factura (excepto que sea rectificativa) y la Clave de Régimen Especial dependerá en función de si la operación lleva o no retención, de forma que podremos escoger entre:
Dispone de un documento para consultar todas las Claves de Régimen Especial pulsando en la "i" de "Información" que hay justo después del texto de Cl. Reg. Especial.
En el caso de que el alquiler está sujeto a retención, se seleccionará como clave de retención (Clave Renta) A - Arrendamientos. Esta clave de retención se cumplimenta por defecto cuando la contrapartida es la 752 (ingresos por arrendamientos).
Adicionalmente, en estos apuntes de ingresos, se incorporarán los datos adicionales del
inmueble arrendado para su cumplimentación en os modelos 347 o 184.