Uso de cookies
Utilizamos cookies propias y de terceros para fines analíticos y comerciales. Puedes aceptarlas todas, rechazarlas o configurarlas según tus preferencias. Más información

Para indicar en la aplicación de nóminas que un trabajador tiene las vacaciones prorrateadas simplemente debemos incluir en sus datos económicos el concepto 100 – Vacaciones señalando Recibo de paga – P, tal y como se muestra en la imagen: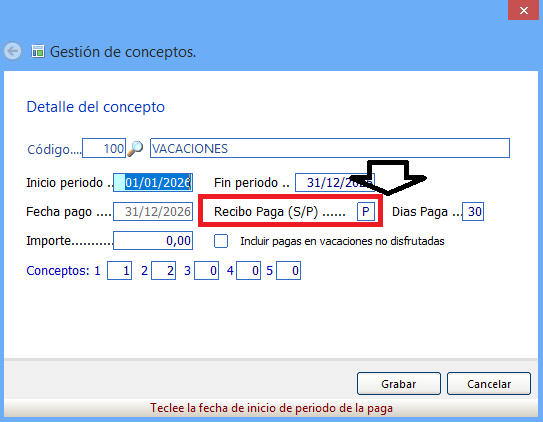
Esta forma de pago [P], la indicamos también en el concepto 100 de los datos económicos de los contratos de corta duración cuando al finalizar el contrato, los días de vacaciones retribuidas pendientes de disfrutar no lleguen a la unidad, con el fin de que nos lleve la cotización a la liquidación normal (L00) y NO a la complementaria (L13), según instrucciones del Boletín RED 04/2016.
Al igual que en las vacaciones sin prorratear, debemos indicar los conceptos que queremos incluir a efectos de calcular el importe, o bien indicar directamente el importe anual de las mismas.
ADVERTENCIA - Si optamos por el prorrateo de las vacaciones debemos tener en cuenta:
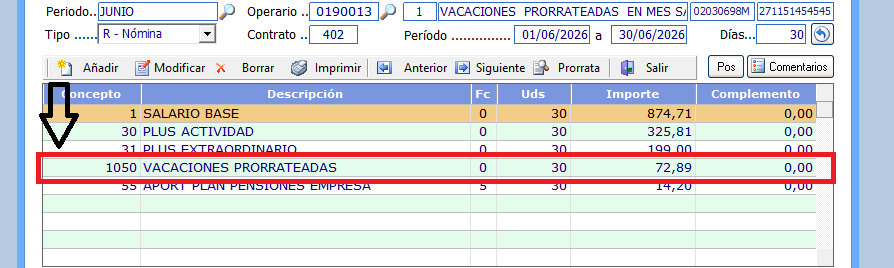
En la nómina aparecerá el concepto 1050 y estará sujeto tanto a IRPF como a cotización a la Seguridad Social.